政策核验日期:2026-11 | 复核日期:2027-02 | 数据来源:俄罗斯与独联体公开税制规则;本文为对比框架,不构成税务意见
俄语区税务怎么处理才对?
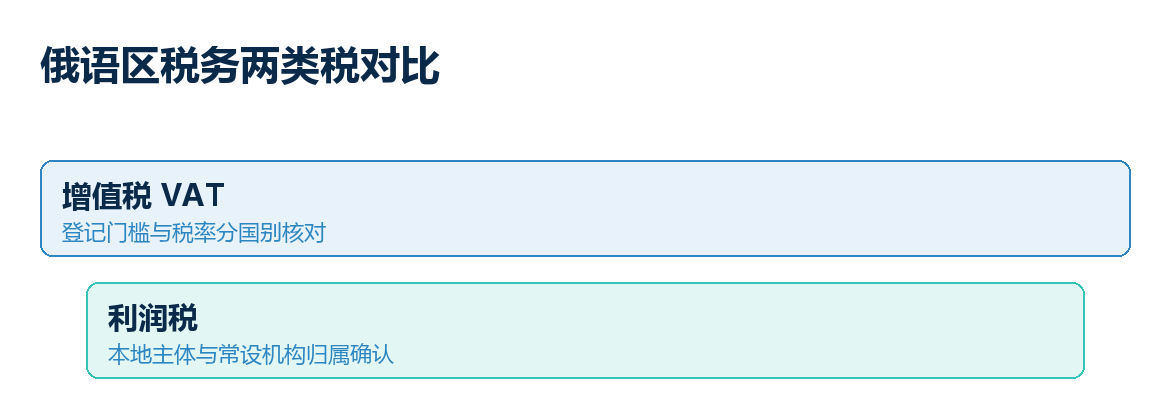
俄语区税务要把增值税与利润税分开处理:增值税按贸易与销售环节征收、由卖方登记代缴,是跨境贸易进入俄语区面对的主体税;利润税按企业利润与常设机构归属征收,只有构成常设机构才触发。两税种的征收对象、登记门槛与申报周期不同,出口企业进入俄语区前应先把增值税代缴义务与利润税触发条件两条线核对清楚。
俄语区增值税怎么征?
俄语区增值税以俄罗斯为代表,对货物与服务的销售征收,卖家在达到登记门槛后须登记并代缴,标准税率与低税率分档。进口增值税在清关环节缴纳,跨境电商按平台代扣或自行申报的方式处理。增值税的征收对象是交易额,与是否盈利无关。俄语区市场进入的整体要点可参见俄语区外贸市场:渠道与结算的避坑要点。
俄语区利润税怎么征?
俄语区利润税按企业利润征收,海外企业是否触发取决于是否构成常设机构,纯跨境贸易通常不触发利润税。设仓储、办事处或雇佣本地员工可能改变判定,触发后须就归属于常设机构的利润纳税。利润税的征收对象是利润额,与增值税按交易额征收形成对比。收款与结算的配套安排可参见俄语区收款:本币结算与跨境回款的分步方法。
增值税与利润税的核心差异在哪?
增值税与利润税的差异在征收对象、计税基数与触发条件三点:增值税按交易额、每次销售都征,利润税按利润额、触发常设机构才征;增值税是流转税、由卖方代缴,利润税是所得税、由企业申报。出口前应把两税种分开登记与申报,避免把利润税误当成增值税代缴。税务与认证的通用清单可参见出海合规清单:认证、税务与数据合规。
俄语区税务的申报要注意什么?
俄语区税务申报要按税种分开处理,增值税按申报周期提交、利润税按纳税年度汇算,登记主体与申报频率不同。进口环节税与销售环节税也要分开核对,避免重复缴税或漏报。进入俄语区前应确认登记义务与申报周期。清关环节的避坑做法可参见新兴市场清关避坑:中东、东南亚、拉美。
俄语区税务的实操落点是把登记、代缴与申报三件事按税种分开排期:增值税在达到门槛后先登记、再按周期代缴申报,利润税先判断是否构成常设机构、触发后再登记汇算。两税种不要在同一套流程里混着做,避免把流转税当所得税申报或反过来。出口前先确认平台是否代扣增值税,再决定自行登记的范围,把登记义务与申报周期写成一张对照表执行。
如果你正在规划面向俄语区买家的独立站,可先了解 WaiMaoYa(外贸鸭)官网 的多语言与站点方案,把俄语页面做成买家可自助查阅的结构。俄语区物流的清单可参见俄语区物流:清关与跨境运输的核对清单。
俄语区增值税和利润税一样吗?
不一样,增值税按交易额征收、卖方代缴,利润税按利润额征收、构成常设机构才触发,两税种分开处理。
纯跨境电商在俄语区要交利润税吗?
通常不交,纯跨境贸易不构成常设机构,利润税不触发,但增值税须按环节代缴。
俄语区增值税在哪个环节缴纳?
进口增值税在清关环节缴纳,销售增值税按平台代扣或自行申报处理,登记门槛与税率分档。