政策核验日期:2026-11 | 复核日期:2027-02 | 数据来源:目的国海关官方公告与税则;本文为操作自查方法,不构成法律意见
清关避坑的关键是单证、归类与申报价值三项对齐。新兴市场的清关问题多起于单证信息与实物不一致、商品归类口径不同、申报价值与成交价不符三类原因。目的国政策以官方公告为准,发货前逐票核对单证清单,并把清关责任与费用承担写进合同,可以避开多数高频问题。
新兴市场清关为什么会频繁出问题?
问题集中在信息不对称与责任边界不清两处。出口方按国内习惯准备单证,进口方按目的国口径申报,两套口径之间没有对齐环节,货物到港才发现信息冲突。责任边界不清则让费用在到港后重新谈判,滞港费与仓储费随时间累积,争议从货物本身扩散到费用分摊。
新兴市场还有两个放大因素。一是税则与监管目录更新频繁,同一商品在不同时期的归类要求可能不同;二是部分市场要求进口方具备特定资质,出口方无法替代。出口企业能控制的是单证质量与信息前置,不能控制的是目的国政策变化,因此需要建立到货前的核对机制。
单证环节有哪些高频错误?
单证错误是清关受阻的首要原因,且多数可以在发货前发现。发票、装箱单、提单、原产地证与合同之间的品名、数量、金额必须互相一致,任何一处不一致都会被要求补件,补件期间的滞港费用由谁承担往往没有约定。
| 高频错误 | 识别信号 | 后果 | 规避动作 |
|---|---|---|---|
| 品名描述过泛 | 发票只写大类名称 | 被要求补充说明或改归类 | 按目的国税则口径写具体品名与用途 |
| 金额与合同不一致 | 发票金额低于成交价 | 被质疑低报,触发估价程序 | 三单金额保持同一口径并留档 |
| 装箱单与实物不符 | 件数或毛净重前后矛盾 | 查验后改单,产生滞港费 | 装柜后复核件数与重量 |
| 原产地证信息缺项 | 证书与发票信息不对应 | 无法享受协定税率或被退单 | 出证前逐项对照发票信息 |
| 缺少进口方资质信息 | 收货人信息不完整 | 无法完成申报主体确认 | 发货前确认进口方登记信息 |
以上五类错误的共同点是信息在出口方手中即可核对。把核对动作前置到装柜之前,成本只是几十分钟的复核时间,滞港后的处理成本则按天累积。
申报价值与商品归类怎么出错?
申报价值出错多因两套价格口径混用。出口报关价、成交价与目的国进口申报价属于不同口径,用一套数字套用另一套场景,容易被判定为低报或高报。低报触发估价与处罚,高报则直接增加进口环节税负,两种偏差都由进口方承担后果,偏差会反映到合作意愿上。
商品归类出错多因用途描述缺失。同一材质的产品因用途不同可能落入不同税则号,描述只写材质不写用途,海关只能按字面归类,结果可能触发额外监管条件。规避方式是按目的国税则的品目注释写清材质、用途与工作原理,并在发货前请进口方确认归类口径。
中东清关要提前准备什么?
中东市场的清关准备以资质与文件认证为核心。部分品类需要符合性认证与符合性证书,文件需由指定机构出具,办理周期长于常规单证,未提前启动会直接卡住发货节奏。收货人一侧的进口登记信息也需要提前确认,出口方无法替代完成。
中东市场还有两个实务要点。一是文件语言与翻译要求,部分文件需要阿拉伯语版本或经认证的翻译件;二是产地与转运信息的一致性,经第三地转运时需使提单与产地信息相互衔接。上述要求以目的国海关公告为准,发货前应向进口方或当地代理确认当期口径。
东南亚与拉美的本地要求差异在哪?
东南亚市场的差异体现在税制与通关模式上。部分市场对低价值包裹设有免税额度与简化申报通道,超过额度后转入常规申报,时效与费用结构随之改变;另有市场对特定品类设进口许可,许可由进口方申请,出口方需要配合提供技术文件。
拉美市场的差异体现在税务登记与付款环节。部分市场要求进口方具备税务登记号才能完成申报,且进口环节税负结构复杂,除关税外还涉及其他税费;清关代理的选择直接影响处理效率。拉美各国的具体要求差异较大,不宜按区域统一口径处理,应按国别逐个核对。
| 区域 | 主要关注点 | 常见卡点 | 建议动作 |
|---|---|---|---|
| 中东 | 符合性认证与文件翻译 | 认证周期长于发货计划 | 认证与生产同步启动 |
| 东南亚 | 免税额度与进口许可 | 低价值包裹转常规申报 | 按品类核对许可要求 |
| 拉美 | 税务登记与税费结构 | 进口方资质不全 | 发货前确认登记信息 |
| 通用 | 单证一致性与归类口径 | 到港后补件 | 装柜前完成三单核对 |
被扣关之后应该怎么处理?
扣关处理的顺序是先确认原因、再定责任、后谈费用。原因通常由海关或代理以书面形式给出,包括单证缺失、归类争议、估价质疑与监管条件未满足四类;不同原因对应不同补件材料与处理周期,未确认原因就盲目补件会延长处理时间。
费用分摊应在合同阶段就写清。滞港费、仓储费、查验费与代理费的发生与责任方直接相关,合同未约定时容易演变为压价筹码。处理完成后应把本次原因与补件材料归档,作为下一票发货的核对项。
清关自查清单怎么落地?
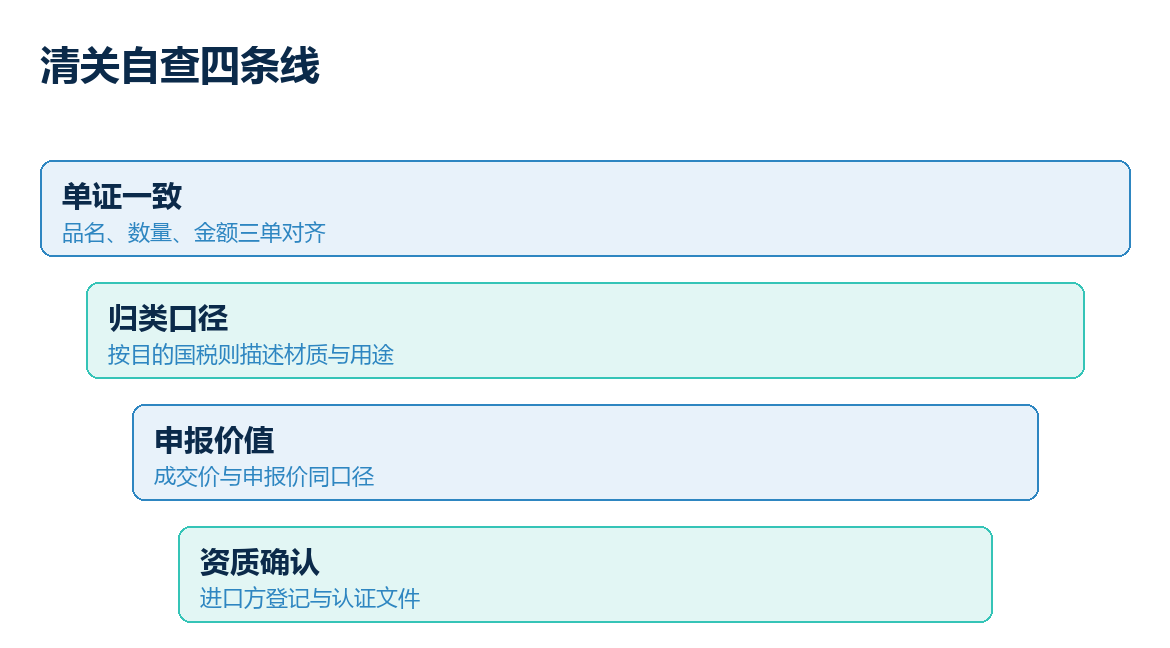
自查清单的作用是把易错项变成固定动作,逐票执行,不依赖个人经验。清单按单证、归类、价值、资质四条线组织,每条给出可勾选项,发货前由同一人复核并留痕。
- 品名、数量、金额在发票与合同与提单之间一致- 商品归类按目的国税则口径描述材质与用途- 申报价值与成交价同口径,差异有书面说明- 进口方登记信息与资质文件已确认- 目的国当期政策与认证要求已核对到官方公告- 清关责任与费用承担已写入合同- 本次发货的补件材料已归档留痕
常见误区有哪些?
误区一是把清关当成货代的事。货代负责操作与协调,申报信息的真实性由进出口双方负责,出了问题仍回到单证与归类本身。误区二是用低报换价格优势,短期省下税费,长期面临估价、处罚与信用记录风险,被记录后每票都可能被重点查验。
误区三是按区域套用统一口径。中东、东南亚、拉美三国之间的税则与资质要求差异明显,同一份单证模板套用多个市场会持续出现补件。误区四是忽略合同条款,把费用争议留到到货后解决,处理成本高于事前约定。
清关避坑和货代选择有关系吗?
有关系但不由货代决定。货代影响操作效率与沟通质量,申报信息的准确性取决于出口方提供的单证质量。选择货代时应确认目的国代理网络与异常处理流程。
低价值包裹一定免税吗?
不一定。部分市场对低价值包裹设有免税额度,超过额度即转入常规申报,且额度与适用条件按目的国公告调整,以当期官方口径为准。
归类有争议时怎么处理?
先按目的国税则的品目注释补充材质、用途与工作原理说明,再请进口方或当地代理向海关确认口径,取得书面结论后再发货,避免重复出现同类争议。
清关资料要保存多久?
按目的国要求与合同约定执行,通常建议至少保存到该票业务完结并覆盖当地追溯期。资料包括单证、补件记录与费用凭证,便于后续复核与争议处理。
清关问题多数源于信息前置不足。面向海外买家的独立站可以在商品页写明申报要素与时效说明,降低到港后的沟通成本,可先了解 WaiMaoYa(外贸鸭)官网 的站点与数据归属方案。履约方式的选择参见海外仓还是直发:履约方式怎么选,合规侧的准备参见出海合规清单:认证、税务与数据合规。