政策核验日期:2026-11 | 复核日期:2027-02 | 数据来源:非洲主要经济体公开税制规则;本文为清单框架,不构成法律意见
非洲税务有哪些必须提前核对的项目?
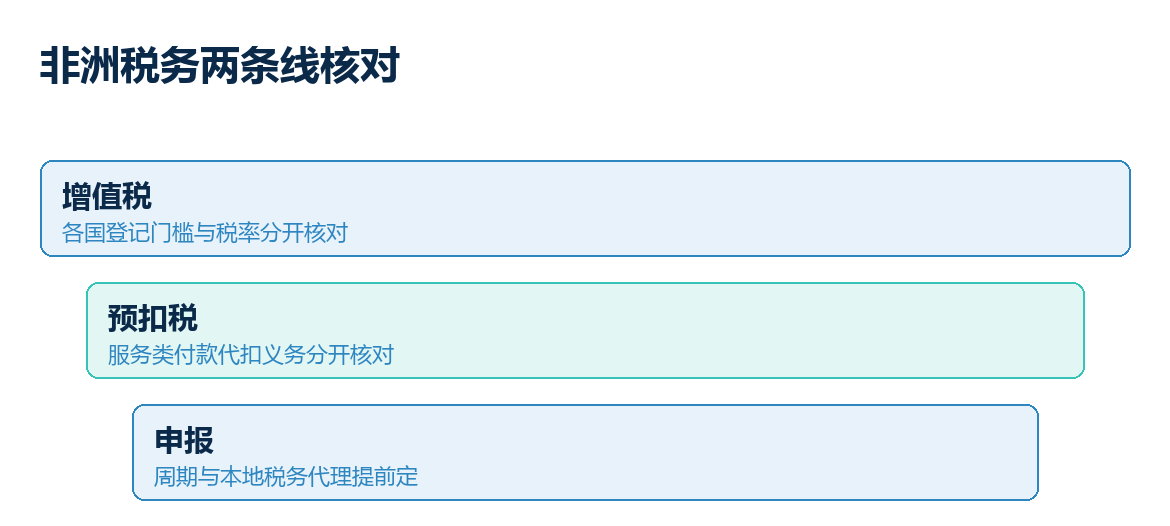
非洲税务进入前要核对三类义务:一是进口环节的关税与增值税,二是增值税登记与申报门槛,三是预扣税与本地化经营的代扣义务。非洲各国税制差异大,把非洲当成单一税区处理会漏掉关键申报义务,先把国别优先级与登记门槛排清楚。
非洲各国增值税怎么登记?
非洲增值税登记门槛各国不同:南非增值税标准税率较高且登记门槛明确,尼日利亚增值税按商品与服务的不同税率分档,肯尼亚增值税标准税率与申报周期有专门规定,埃及增值税同样有独立税率与登记规则。登记通常通过各国税务局完成,海外企业需判断是否在境内构成登记义务,再决定是否委托本地税务代理。税务登记与认证的通用清单可参见出海合规清单:认证、税务与数据合规。
非洲预扣税有什么要注意?
非洲预扣税在服务类交易中常见,向本地供应商或服务商付款时代扣代缴。预扣税税率与代扣范围各国不同,南非、尼日利亚、肯尼亚对特定服务与付款类型有预扣税规定。出口企业若涉及本地服务采购、代理佣金或技术服务,须核对预扣税义务,避免因漏扣造成合规风险。预扣税与增值税是两套并行的义务,需分开登记与申报。
非洲进口环节税怎么处理?
非洲进口环节税由关税与进口增值税构成,进口增值税按到岸价加关税后计征,部分国家还征收附加税。清关时申报价值与商品归类不准确会导致补税或滞港。进入非洲前应先把目的国关税税率、进口增值税与归类编码核对清楚,把进口税成本计入报价。清关环节的避坑做法可参见新兴市场清关避坑:中东、东南亚、拉美。
非洲税务的申报周期与滞纳风险有哪些?
非洲各国增值税申报周期多为月报或双月报,预扣税按交易发生周期申报,法人税为年报。逾期申报会产生滞纳金与罚款,部分国家对滞纳按日计息。进入非洲前应先把申报周期、记账币种与本地税务代理三项定下来,避免因周期错记造成漏报。收款与结汇安排可参见外贸收款方式对比:TT、信用证与第三方收款。
如果你正在规划面向非洲买家的独立站,可先了解 WaiMaoYa(外贸鸭)官网 的多语言与站点方案,把英语与法语页面做成买家可自助查阅的结构。非洲市场侧进入要点参见非洲外贸市场:新兴市场的进入机会观察,中东税务的登记逻辑参见中东税务:增值税与所得税的合规要点。
非洲税务和欧盟 VAT 一样吗?
不一样,非洲各国税制独立且差异大,南非尼日利亚肯尼亚埃及各有登记门槛与税率,不能套用欧盟 VAT 的做法。
非洲进口一定要登记增值税吗?
进口环节税在清关时缴纳,是否触发境内增值税登记要看销售额门槛与常设机构判定,先核对目的国登记义务。
非洲税务逾期申报有什么后果?
会产生滞纳金与罚款,部分国家按日计息,逾期越久成本越高,建议进入前先定好申报周期与本地税务代理。