政策核验日期:2026-11 | 复核日期:2027-02 | 数据来源:墨西哥 SAT 与巴西联邦税务局公开规则;本文为清单框架,不构成法律意见
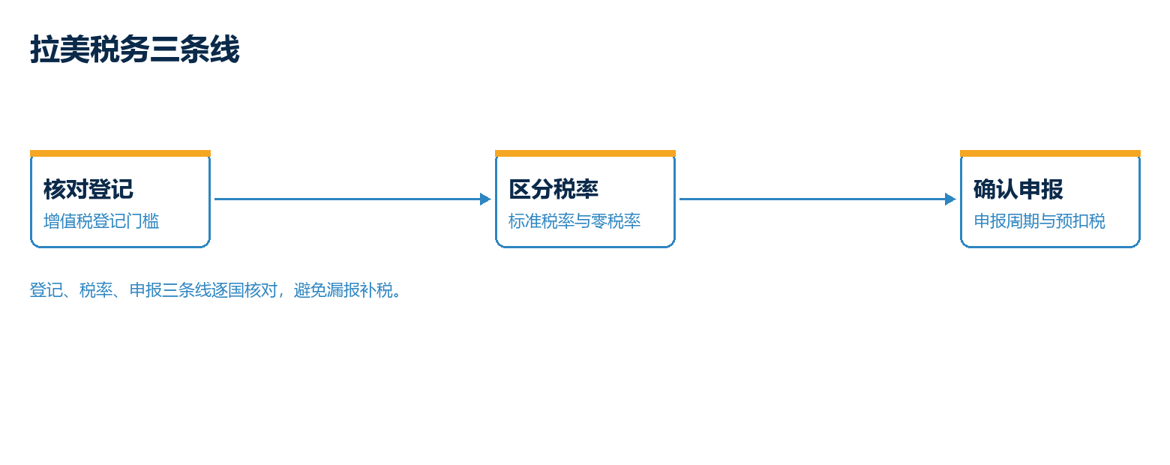
拉美税务按国家分开处理,增值税与预扣税的登记义务、税率与申报周期各不相同。出口企业常把拉美当成低税区而忽视登记与申报义务,导致补税与滞纳金。进入前先按目的国核对税务登记门槛、税率档位与申报周期,把增值税登记与预扣税主体两条线提前铺好,避免订单落地后才补办。
拉美税务的登记义务怎么核?
登记义务按目的国与经营形态核,跨境电商、本地仓或本地实体触发的登记义务不同。墨西哥对达到门槛的跨境电商平台销售有增值税代扣与本地登记要求,巴西对进口商品的税务规则因州而异,登记主体与税号是申报的前提。
出口企业先判断在目的国是否触发税务登记,再确认登记主体与所需税号。登记义务与经营形态绑定,先定经营形态再核登记,避免把不同国家的规则混为一谈。
拉美增值税的税率档位有哪些差异?
拉美各国增值税税率档位不同,墨西哥与巴西的标准税率及特殊档位各有规定,部分商品适用减免或特殊税率。出口企业需按目的国与商品品类核对适用税率,不能套用单一税率。
出口企业把商品按目的国税率档位归类,确认是标准税率还是减免档位,再核算含税报价。税率差异直接决定报价与利润,先核清再报价。
拉美预扣税是什么?怎么处理?
预扣税是买家或平台在付款时代扣代缴的税种,常见于服务收入与部分商品交易。预扣税率与适用范围因国而异,出口企业需确认自身收入是否触发预扣,并保留代扣凭证用于抵免或申报。
出口企业把预扣税作为收款成本的一部分核算,确认代扣主体与税率,保留代扣凭证。预扣税不可忽视,漏算会导致到手金额低于预期。
拉美税务的申报周期怎么排?
申报周期按税种与目的国排,增值税多为月度或季度申报,预扣税随付款周期代缴。出口企业需把各税种的申报周期列成日历,避免漏报产生滞纳金。
出口企业把申报周期与账期、回款节奏对齐,按月或按季预留申报时间。申报周期是税务合规的节奏锚点,漏报的滞纳金往往高于补税本身。
拉美税务的合规清单有哪些?
合规清单按五条线核:一是登记义务与税号,二是适用税率档位,三是预扣税主体与税率,四是申报周期与截止日,五是代扣凭证与申报留存。五条线逐条核对,缺一不可。
出口企业把五条线做成自查表,进入前逐项打勾,进入后按周期复核。税务合规是出海成本的一部分,前置核对比事后补办更省。
拉美税务可以按一个国家统一处理吗?
不能。拉美各国税务规则独立,登记义务、税率与申报周期各不相同,进入哪国就按哪国规则办。逐国核对比一刀切更稳。
拉美增值税税率是统一的吗?
不是。各国税率档位不同,部分商品适用减免或特殊档位,按目的国与商品品类核对适用税率,不能套用单一税率。
拉美预扣税要算进成本吗?
要。预扣税是买家或平台代扣代缴的税种,直接减少到手金额,核算收款成本时必须把预扣税率算进去,并保留代扣凭证。
拉美税务申报漏报会怎样?
漏报会产生滞纳金,往往高于补税本身。申报周期要列成日历并预留时间,避免漏报。
如果你正在搭建面向拉美买家的独立站,可先了解 WaiMaoYa(外贸鸭)官网 的多语言与站点方案,把税务与价格说明做成买家可自助查阅的结构。合规侧的准备参见出海合规清单:认证、税务与数据合规,拉美市场进入参见拉美外贸市场:墨西哥与巴西的进入要点对比。