政策核验日期:2026-11 | 法规依据:欧盟官方法规文本见 eur-lex.europa.eu,增值税指引见欧盟税务与海关同盟页面,环境类法规见欧盟环境总司页面;本文为入门梳理,不构成税务或法律意见
欧盟VAT是欧盟对进入欧盟市场的货物与服务征收的增值税,2021 年 7 月起低值货物增值税豁免取消并引入 IOSS 申报。EPR 即生产者责任延伸,把包装、电子电器、电池的回收责任归于生产者与进口者,两类义务构成进入欧盟市场的合规底座。
欧盟VAT的登记逻辑是什么?
欧盟VAT的征收发生在消费环节,义务主体按履约地点与经营模式确定。对在中国经营的出口企业,欧盟VAT主要在三种情形下触发:货物进口时按目的国税率缴纳进口增值税;远程销售达到或超过欧盟统一门槛时在目的国登记申报;通过电商平台销售时,平台可能被要求代收代缴。自 2021 年 7 月起,欧盟取消原 22 欧元以下小包裹免征增值税的安排,并引入进口一站式申报机制 IOSS,低值货物的增值税义务明显前移。
申报机制上,欧盟提供一站式申报 OSS,覆盖欧盟境内的跨境远程销售,企业在一个成员国注册即可申报多国销售,避免逐国登记。各成员国的标准增值税税率由各国自定,欧盟仅设下限,因此同一批货物在不同目的国的税务成本不同,报价前应逐国核对。欧盟层面增值税规则可查欧盟税务与海关同盟页面。
EPR覆盖哪些品类与义务?
EPR 的思路是「谁把产品投放到市场,谁承担其废弃后的回收处理责任」,按品类分轨执行:
| 品类 | 制度载体 | 核心义务 |
|---|---|---|
| 包装 | 各国包装法与欧盟包装及包装废弃物法规 | 注册申报、缴纳回收费用、包装标识 |
| 电子电器 | 各国 WEEE 法规 | 注册、回收体系加入、标识 |
| 电池 | 欧盟电池法规 | 注册申报、标识、分阶段电池护照义务 |
| 塑料与其他 | 各国延伸制度 | 按国别注册与缴费 |
欧盟层面的包装法规已从指令升级为直接适用的法规,于 2026 年 8 月起整体适用,部分条款分阶段落地;电池法规自 2024 年 2 月起分阶段实施,其中生产者责任条款自 2025 年 8 月起适用,电池护照义务自 2027 年 2 月起适用于动力电池、容量超过 2 千瓦时的工业电池与轻型交通工具电池。法规原文可在欧盟法律数据库查询,环境类义务可查欧盟环境总司页面。
哪些企业会被认定为生产者?
认定口径比直觉宽。以下主体在欧盟框架下通常按生产者对待:在欧盟制造并销售的制造商;把产品贴自有品牌销售的再贴牌方;从欧盟境外进口产品到欧盟销售的进口商;以及在欧盟境内设立并通过远程销售向欧盟终端客户供货的境外企业。对非欧盟企业,若产品在欧盟销售且自身被认定为投放市场的经济运营者,需要通过欧盟境内的授权代表或当地分支机构履行注册义务。此外,通用产品安全法规自 2024 年 12 月起适用,要求投放欧盟市场的消费品在欧盟境内有可追责的经济运营者,与 EPR 的注册义务共同构成「有责任人在欧盟境内」的合规基础。
外贸企业的核验清单怎么用?
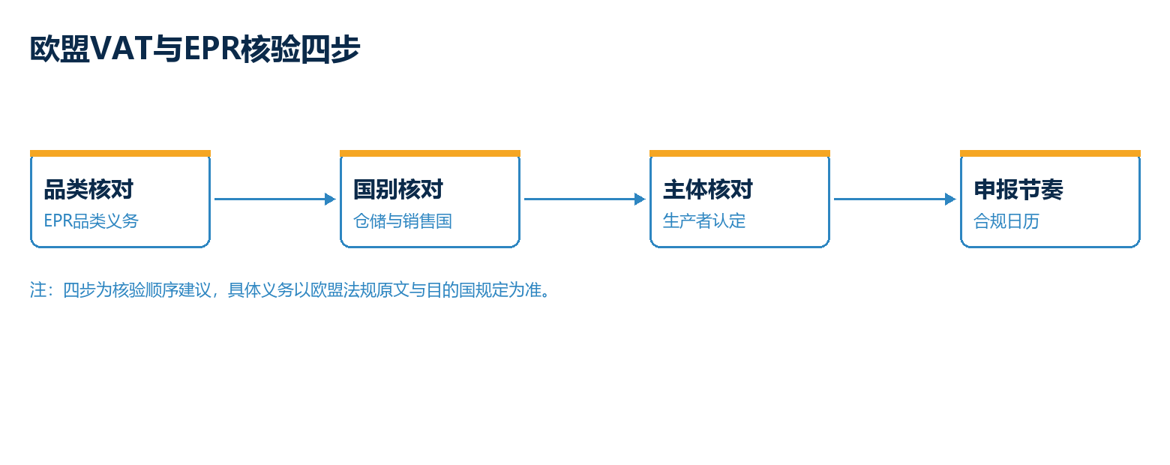
按三步使用本清单。核对品类:列出货物品类,逐一判断是否落入包装、电子、电池或其他延伸制度。核对国别:列出仓储与履约所在国与主要销售国,逐国确认注册义务与申报节奏,德国、法国等国的包装注册是独立于欧盟层面的国别义务。核对主体:确认自身在上述认定口径下是否被视作生产者,以及是否需要欧盟境内授权代表。
| 步骤 | 核验内容 | 产出物 |
|---|---|---|
| 品类核对 | 产品与包装是否落入 EPR 品类 | 品类义务清单 |
| 国别核对 | 仓储国与销售国的注册申报要求 | 逐国注册计划 |
| 主体核对 | 生产者认定与授权代表安排 | 责任主体文件 |
| 申报节奏 | 各注册项的申报周期与数据来源 | 合规日历 |
不履行欧盟VAT与EPR义务的后果是什么?
增值税不合规的后果包括补税、滞纳金与罚款,海关环节还可能扣留货物;电商平台会核验卖家的税务与 EPR 注册信息,注册缺失可能导致商品下架。EPR 不合规的后果由各国执行,常见为罚款与销售禁令,法国、德国对无包装注册的销售行为已有公开处罚案例。两类义务叠加的隐性影响是渠道信任,B 端买家与平台都会把合规资质作为供应商评估项。
出口欧盟必须注册IOSS吗?
不一定。IOSS 适用于低值进口货物的增值税代收申报,主要服务于 B2C 电商模式。以 B2B 大宗贸易为主的企业通常走常规进口清关与增值税抵扣流程,是否注册 IOSS 按销售模式判断,不注册并不等于不合规。
EPR费用大概是什么量级?
EPR 费用由各国授权的回收体系按品类、材质与重量计费,同一品类在不同国家费率差异明显,且随申报重量浮动。本文不给出具体费率数字,企业应向销售国授权回收体系索取报价,把费用纳入出口成本测算。
欧盟VAT税率是多少?
欧盟只规定成员国标准税率下限,具体税率由各成员国自定,因此同一批货物在法国、德国、意大利的增值税成本不同。报价前应按目的国核对现行税率与进口环节税费,税率信息以各国税务机关与欧盟官方发布为准。
生产者责任延伸需要本地公司吗?
通常不需要本地公司,但需要欧盟境内的责任人。非欧盟企业可通过授权代表履行注册与申报义务,通用产品安全法规还要求消费品在欧盟境内有可追责的经济运营者。是否设立分支机构按业务规模与税务顾问意见决定。
如果你在规划面向欧盟客户的独立站,税务合规字段、隐私政策与数据归属应与站点建设同步设计,可先了解 WaiMaoYa(外贸鸭)官网。合规总览参见出海合规清单,收款方式选择参见外贸收款方式对比、欧盟物流参见欧盟物流。